Activité
GE Vernova fournit des turbines, des équipements de réseau, des logiciels et des services pour produire, transporter et convertir l’électricité. La thèse ne se réduit pas aux centres de données : Power, Electrification et Wind ont des cycles de livraison, garanties et coûts propres. Les RPO contractuels du 10-Q constituent une mesure de visibilité plus stricte que les réservations de créneaux.
Au T2, la société a indiqué 24,2 Md$ de commandes et 176,284 Md$ de RPO au 30 juin. Les 116 GW annoncés pour Gas Power regroupent carnet d’équipements et réservations ; les 20 GW de nouveaux contrats comprenaient 18 GW de réservations et 2 GW de commandes. Ce décalage est le cœur du risque de conversion.
La rentabilité agrégée appelle aussi de la prudence. Le S1 inclut un gain Prolec avant impôt de 3,992 Md$, un gain Proficy de 330 M$ et un gain d’investissement de 86 M$. Les ratios fournisseur actuels décrivent un snapshot non périodé ; ils ne démontrent pas une marge industrielle normalisée.
La Note 24 ventile le T2 : Power affiche 5,477 Md$ de revenus et 1,031 Md$ de segment EBITDA, Electrification 3,637 Md$ et 0,671 Md$, et Wind 2,026 Md$ et −0,275 Md$. Au S1, les revenus sont respectivement de 10,449, 6,597 et 3,459 Md$, pour un segment EBITDA de 1,842, 1,200 et −0,657 Md$. Wind reste donc déficitaire dans cette mesure. Le segment EBITDA est la mesure utilisée par le CEO et peut exclure notamment restructurations, coûts d’acquisition et autres éléments non opérationnels : ce n’est pas une marge GAAP consolidée. Le total des revenus des segments diffère du chiffre d’affaires consolidé après produits et éliminations intersegment ; l’addition des montants affichés peut aussi varier de 1 M$ par arrondi.
Segments
| Segment | Revenus | Description |
|---|
| Power | T2 2026 : 5,477 Md$ ; S1 2026 : 10,449 Md$ | Segment EBITDA : 1,031 Md$ au T2 et 1,842 Md$ au S1. Mesure de performance par segment examinée par le CEO. |
| Electrification | T2 2026 : 3,637 Md$ ; S1 2026 : 6,597 Md$ | Segment EBITDA : 0,671 Md$ au T2 et 1,200 Md$ au S1. Cette mesure de segment n’est pas une marge GAAP consolidée. |
| Wind | T2 2026 : 2,026 Md$ ; S1 2026 : 3,459 Md$ | Segment EBITDA négatif : −0,275 Md$ au T2 et −0,657 Md$ au S1. Wind reste déficitaire dans la mesure de performance par segment. |
Couverture des sources| Facette | État | Lecture retenue |
|---|
| État de marché | Disponible | Clôture de référence 11 septembre validée. |
| Profil/instrument | Disponible | Identité et secteur disponibles. |
| Barres quotidiennes | Disponible | 260 séances normalisées; niveaux et rendements recalculés. |
| Fondamentaux | Partiel | Snapshot fournisseur courant, période de dénominateur non certifiée. |
| Résultats/réactions | Disponible | Quatre trimestres fournisseur et sept réactions SEC; surprises à qualifier. |
| Analystes | Disponible | Tendance de consensus courte, pas de recommandation individuelle. |
| Techniques daily | Disponible | RSI, EMA et ATR calculés sur 300 barres. |
| VWAP intraday | Disponible | 26 observations 15 minutes pour le 11 septembre. |
| Options | Partiel | Chaîne disponible; IV proche suspecte/croisée et seuil UOA sans signal. |
| SEC/filings | Partiel | Filings visibles, couverture négative dilution insuffisante. |
| Initiés | Partiel | Couverture présente mais aucune absence d’opération n’est certifiée. |
| Holders | Disponible | Pourcentages fournisseur courant, dates de positions non confirmées. |
| Short interest | Disponible | Série FINRA jusqu’au 31 août. |
| Emprunt/CTB | Partiel | Données d’emprunt disponibles; ne pas extrapoler. |
| FINRA short volume | Disponible | Volume court, non assimilé à une direction dark-pool. |
| Sentiment Reddit | Indisponible | Aucune donnée Reddit retournée. |
| Tendances Google | Indisponible | Aucune donnée Google Trends retournée. |
| Saisonnalité | Disponible | 2,5 années; descriptive, non prédictive. |
| Corrélations actuelles | Disponible | Mesures fournisseurs disponibles. |
| OLS comparables | Disponible | Régressions recalculées sur séances communes. |
| Calendrier comparables | Disponible | Événements visibles; pas de causalité. |
| Régime marché | Disponible | Risk-on conditionnel, confiance 57,2%. |
| Catalyseurs SEC | Partiel | Preuve négative de shelf/dilution insuffisante. |
Historique des résultats
| Trimestre | BPA publié | BPA attendu | Surprise | Revenus |
|---|
| 3Q2025 | $1.64 | $1.86 | -11.7% | - |
| 4Q2025 | $13.39 | $3.22 | 316.1% | - |
| 1Q2026 | $17.44 | $2.00 | 771.6% | - |
| 2Q2026 | $2.47 | $3.18 | -22.4% | - |
La publication primaire du 22 juillet donne au T2 clos le 30 juin 2026 11,104 Md$ de revenus (+22%) et 2,47 $ de BPA dilué. Le fournisseur affiche 3,18 $ d’estimation : cette comparaison de surprise reste une donnée fournisseur, non une validation point-in-time par l’émetteur. Les quatre trimestres disponibles montrent deux surprises positives et deux négatives; le T1 et le T4 comportent des résultats exceptionnellement élevés. La hausse de guidance revenus et FCF soutient le cas haussier, tandis que la marge EBITDA ajusté 2026 reste 12–14% et que le S1 contient le gain Prolec de 3,992 Md$ : ni l’EPS ni le FCF ne doivent être normalisés mécaniquement. Le webcast T3 est confirmé le 28 octobre 2026, 07:30–08:30 EDT; le calendrier confirme l’horaire, pas le contenu. — Prochaine publication : 2026-10-28
Initiés et institutions
81.66%
Détention institutions
Les pourcentages de holders sont des snapshots fournisseur. La couverture SEC est insuffisante pour conclure à une absence d’opération ou de dilution.
Structure du capital et dilution
266.334 M actions
Actions en circulation
inconnu
Risque de dilution
Le 10-Q indique 1 000 000 000 actions autorisées et 266 333 581 actions en circulation au 30 juin 2026, contre 269 529 464 au 31 décembre 2025; il rapporte aussi 3,645 Md$ de rachats au S1. Le snapshot fournisseur recense 266,334 M actions courantes. Le nombre pleinement dilué courant n’est pas calculable avec les sources collectées. Le S-3ASR du 29 janvier autorise une shelf universelle (actions, dette, warrants et units) mais ne prouve pas une émission d’actions. Le 424B3 du 2 février était préliminaire; le 424B5 du 3 février fixe 2,6 Md$ de notes seniors non convertibles, dont le 10-Q donne 2,543 Md$ de produit net. Ces notes sont incluses dans les emprunts totaux 2,849 Md$ au 30 juin (2,794 Md$ long terme après 55 M$ d’échéances courantes) : elles ne doivent pas être ajoutées une seconde fois. Le revolver 3 Md$ finance les besoins intra-trimestriels; la facilité trade finance 3 Md$ n’est pas utilisée et ne contribue pas à la liquidité directe. La couverture SEC relue ne permet pas de certifier une absence globale d’offre ou de dilution.
Revue des dépôts SEC
Cinq documents primaires relus séparent la demande T2, la qualité du résultat et le capital. Le S-3ASR décrit une capacité de shelf, le 424B3 est préliminaire et le 424B5 confirme une émission de dette, sans prouver une émission d’actions. La couverture reste insuffisante pour conclure à une absence globale de dilution.
| Date | Formulaire | Accession | Conséquence du dépôt |
|---|
| 2026-07-22 | 8-K, EX-99.1 | 0001996810-26-000147 | L’exhibit de résultats T2 indique 24,2 Md$ de commandes et une guidance 2026 relevée. Il distingue les réservations de créneaux Gas Power des commandes et ne justifie pas de traiter tous les GW comme revenu acquis. |
| 2026-07-22 | 10-Q | 0001996810-26-000148 | Le 10-Q au 30 juin documente le gain Prolec avant impôt de 3,992 Md$ : réévaluation à la juste valeur de la participation de 50% détenue antérieurement lors de l’acquisition. Il documente aussi la dette et limite la lecture de l’EPS et de la marge nette consolidés comme rentabilité industrielle normale. |
| 2026-01-29 | S-3ASR | 0001140361-26-002827 | Registration statement automatique universel pour actions ordinaires, préférentielles, dette, warrants et units. C’est une capacité d’émission; ce dépôt ne prouve pas une émission de capital. |
| 2026-02-02 | 424B3 | 0001140361-26-003097 | Prospectus préliminaire de la même opération de dette : taux, maturités et montants y restent en blanc. Il décrit donc une structure envisagée, mais pas les conditions économiques définitives, qui ne sont fixées que dans le supplément 424B5 du lendemain. |
| 2026-02-03 | 424B5 | 0001140361-26-003521 | Supplément définitif : notes seniors non convertibles pour 2,6 Md$ (0,6 Md$ à 4,25% 2031; 1,0 Md$ à 4,875% 2036; 1,0 Md$ à 5,5% 2056), produit indiqué avant frais 2,54833 Md$. Emploi général, dont une partie pour Prolec; même dette que celle reprise dans le 10-Q. |
Contrôles contradictoires
- Les 116 GW Gas Power mélangent backlog et slot reservations ; leur conversion en revenu peut être plus lente ou différente du carnet contractuel.
- Le FCF S1 de 9,9 Md$ inclut des mouvements de fonds de roulement, notamment +13,695 Md$ de passifs contractuels/deferred income.
- Les gains Prolec, Proficy et d’investissement rendent l’EPS et les marges agrégés peu comparables.
- La shelf universelle crée une capacité future; l’émission documentée est de la dette non convertible, sans preuve qu’aucune autre offre ou dilution ne puisse intervenir.
Positions vendeuses
3.30% au 2026-08-31
Part du flottant vendue
3.92 jours
Jours à couvrir
Disponible dans la série fournisseur ; pas de conclusion directionnelle publiée.
Coût d’emprunt
Le short interest est retombé à 3,30% du flottant au 31 août après un pic de 4,40% au 30 juin ; ce n’est pas un signal de squeeze.
Options et dérivés
Échéance observée : INDISPONIBLE Snapshot avant résultats
19 596 au 2026-09-18
Intérêt ouvert calls
25 412 au 2026-09-18
Intérêt ouvert puts
0.77
Ratio d’intérêt ouvert calls/puts
945 $
Cours de paiement théorique minimal
Échéance proche ATM 45.8% — cotations suspectes
Volatilité implicite
Activité inhabituelle : no_signal_qualified : 325 contrats examinés, 0 signal qualifié. Portée limitée à l’échéance la plus proche ; ce résultat ne prouve pas l’absence d’activité inhabituelle ailleurs.
Analyse technique
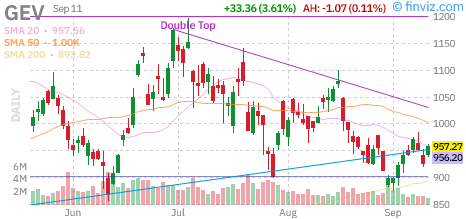
Lecture : Suivi historique uniquement : entrée archivée 948.59 $, stop 897.68 $ et TP1 1046.92 $. Les barres réparées confirment que le stop et TP1 ne sont pas touchés dans la fenêtre examinée ; elles ne prouvent aucun fill ni exécution. Décision: attendre
| RSI (14) | 48.7 |
| EMA 20 | $955.66 |
| EMA 50 | $982.38 |
| EMA 200 | $890.90 |
| MACD | N/A |
| ATR (14) | $40.23 |
| Wyckoff | Transitional |
Clôture proche EMA20
Sous EMA50
Au-dessus EMA200
Supports : $874.00
Résistances : $1099.66
Configuration technique
Suivi historique uniquement : entrée archivée 948.59 $, stop 897.68 $ et TP1 1046.92 $. Les barres réparées confirment que le stop et TP1 ne sont pas touchés dans la fenêtre examinée ; elles ne prouvent aucun fill ni exécution.
Rayon de propagation : qui bouge avec GEV ?
À retenir : Les comparaisons ci-dessous associent liens économiques et mesures statistiques. Une corrélation ne démontre pas une causalité; les contradictions propres à chaque société restent déterminantes.
Chaque relation est choisie pour un canal économique. Rendements et OLS sont recalculés à partir des barres quotidiennes communes ; bêta exprime la variation GEV associée à celle du comparable. Corrélation et bêta ne démontrent ni causalité ni exposition client. Les market caps RankBeta ne sont pas point-in-time et ne sont pas publiés.
Clôture de référence : 2026-09-11 · Observation : Harness MCP capturé le 12 septembre 2026, clôture de référence le 11 septembre. · Fenêtre : Rendements 5/21 séances et OLS sur séances communes, jusqu’à 180 séances pour GEV.
Références industrielles Ordre 1
Commandes, prix et capacité de production électrique.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
GE
Leader | Conglomérat industriel de référence
Confiance moyenne | 0.281 | 0.418 | 0.079 | 124 | -2.9% | -11.4% | Coefficient OLS calculé sur 124 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
ETN
Pair direct | Équipementier électrique mondial
Confiance élevée | 0.705 | 0.821 | 0.496 | 121 | +7.1% | -7.5% | Coefficient OLS calculé sur 121 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
HUBB
Pair direct | Fabricant de composants réseau
Confiance moyenne | 0.582 | 0.891 | 0.339 | 124 | +0.1% | -10.2% | Coefficient OLS calculé sur 124 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
Infrastructure et réseau Ordre 1
Dépenses de réseau et de centres de données, sans relation client inférée.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
VRT
Amont | Infrastructure électrique des centres
Confiance moyenne | 0.642 | 0.503 | 0.412 | 124 | -4.4% | -10.9% | Coefficient OLS calculé sur 124 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
POWL
Pair direct | Fabricant spécialisé d’équipements électriques
Confiance moyenne | 0.624 | 0.493 | 0.390 | 124 | +4.2% | -12.3% | Coefficient OLS calculé sur 124 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
FLNC
Second ordre | Solutions de stockage réseau
Confiance faible | 0.246 | 0.103 | 0.061 | 122 | -2.6% | -24.8% | Coefficient OLS calculé sur 122 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
Demande électrique aval Ordre 2
Charge, raccordement et prix de capacité peuvent influencer le cycle sans mesurer les commandes GEV.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
CEG
Aval | Producteur nucléaire de capacité
Confiance moyenne | 0.323 | 0.384 | 0.104 | 124 | -0.1% | +2.2% | Coefficient OLS calculé sur 124 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
VST
Aval | Producteur intégré d’électricité
Confiance moyenne | 0.434 | 0.491 | 0.188 | 122 | +2.9% | +1.2% | Coefficient OLS calculé sur 122 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
NRG
Aval | Producteur et fournisseur d’électricité
Confiance faible | 0.442 | 0.440 | 0.195 | 123 | +1.4% | -6.0% | Coefficient OLS calculé sur 123 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | Résultats, guidance et financement propres au symbole peuvent contredire ce canal. |
Panier de marché Ordre 2
Facteur actions et infrastructure; un ETF ne publie pas de résultats opérationnels.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
XLI
ETF / secteur | ETF du secteur industriel
Confiance élevée | 0.597 | 1.618 | 0.357 | 121 | -1.3% | -7.3% | Coefficient OLS calculé sur 121 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | ETF : pas de résultats corporate; risque de rotation de facteur. |
XLU
ETF / secteur | ETF du secteur utilities
Confiance moyenne | 0.101 | 0.331 | 0.010 | 124 | -1.5% | -3.3% | Coefficient OLS calculé sur 124 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | ETF : pas de résultats corporate; risque de rotation de facteur. |
PAVE
ETF / secteur | ETF d’infrastructure américaine
Confiance moyenne | 0.594 | 1.418 | 0.353 | 122 | -1.1% | -7.5% | Coefficient OLS calculé sur 122 rendements quotidiens communs; il décrit une co-variation, non un transfert de commandes. | ETF : pas de résultats corporate; risque de rotation de facteur. |
Scénarios de transmission
| Scénario | Déclencheur | Premier ordre | Second ordre | Confirmation | Contradiction |
|---|
| Haussier | RPO et réservations se convertissent en commandes et livraisons avec marge. | Power et Electrification confirment le rythme de conversion. | Les fournisseurs de réseau peuvent refléter l’investissement. | Commandes fermes, marge et cash après livraison. | Retards, garanties ou baisse de marge malgré le carnet. |
| Mixte | Demande solide mais livraisons ou prix décalés. | Les RPO restent stables sans accélération de revenu livré. | Les fournisseurs électriques et ETF divergent durablement du titre. | Cash et marge restent cohérents avec la guidance. | Cash de fonds de roulement masque une détérioration opérationnelle. |
| Baissier | Réservations se convertissent moins vite ou projets plus coûteux. | La marge de conversion et le cash déçoivent après livraison. | Les ETF industriels subissent une rotation hors croissance électrique. | Révision de guidance, carnet ou coûts. | Commandes fermes et marge de conversion résiliente. |
Contradictions
- Les RPO contractuels ne sont pas les 116 GW mixtes de Gas Power.
- Les ratios fournisseur ne normalisent pas les gains Prolec, Proficy et investissement.
Données manquantes ou non historiques
- Reddit et Google Trends indisponibles.
- Couverture SEC insuffisante pour certifier une absence de dilution.
- Les pages IR confirment la conférence Morgan Stanley du 16 septembre et le webcast T3 du 28 octobre; ni l’une ni l’autre ne préjuge du contenu publié.
Contexte macro
| Indicateur | Valeur | Signal |
|---|
| VIX | 15,84 | en hausse vs moyenne 14 jours |
| Régime | Risk-on conditionnel | confiance 57,2% |
Régime : appétit pour le risque
Le régime de marché est une toile de fond, non un signal GEV. Le modèle signale un état risk-on conditionnel ; le calcul volatilité est dégradé faute de 1 260 séances VIX et les barres de crédit ne sont pas total-return.
Analyse des risques
Profil de risque : Élevé
Le cas contraire est une demande réelle mais des réservations converties plus lentement, une marge rognée par exécution et des flux de trésorerie qui ne répètent pas l’effet du fonds de roulement. La valorisation n’est pas qualifiable sans comparaison sourcée ; une surprise de résultats ou un gap peut donc dépasser les niveaux techniques historiques.
- Les 116 GW Gas Power comprennent des réservations de créneaux et des commandes.
- Suivre les conversions, livraisons et annulations plutôt que capitaliser un volume de GW.
Les RPO contractuels sont plus solides que les réservations, mais ils ne fixent ni le rythme ni la marge de livraison.
- Le S1 inclut Prolec 3,992 Md$, Proficy 330 M$ et un gain d’investissement de 86 M$.
- Le FCF S1 9,9 Md$ coexiste avec +13,695 Md$ de passifs contractuels/deferred income.
Le résultat et le cash agrégés ne permettent pas d’extrapoler une rentabilité industrielle sans normalisation détaillée.
- Garanties, coûts fournisseurs et délais de projets peuvent réduire la marge de conversion.
- Les emprunts totaux au 30 juin sont 2,849 Md$; revolver et trade finance ne sont pas du cash, et la trade finance ne contribue pas à la liquidité directe.
La solidité de la demande ne protège pas d’un décalage de marge, de cash ou de financement.
Synthèse des risques
Un niveau technique n’est pas une permission d’acheter. Un résultat peut ouvrir en gap au-delà d’un stop, et la liquidité, le spread et le slippage modifient la perte réalisée. Ici, les niveaux sont archivés pour suivi : sans preuve de fill ni nouvelle confirmation, la taille exécutable reste nulle.
Score global
B
B — qualité de demande, conviction limitée
Neutre
Points clés — Positifs
- RPO contractuels et demande réseau visibles.
- Au T2, Power et Electrification dégagent respectivement 1,031 Md$ et 0,671 Md$ de segment EBITDA, tandis que Wind perd 0,275 Md$.
- Les repères P/S et rendement FCF issus de la guidance sont explicitement datés et limités.
Points clés — Risques
- Réservations distinctes des commandes.
- Bénéfice/cash S1 non normalisés.
- Valorisation non qualifiable sans comparaison historique ou de pairs sourcée.
Règle de discipline
Attendre une preuve de conversion et de marge plutôt que poursuivre un thème ou interpréter un niveau historique comme un ordre.