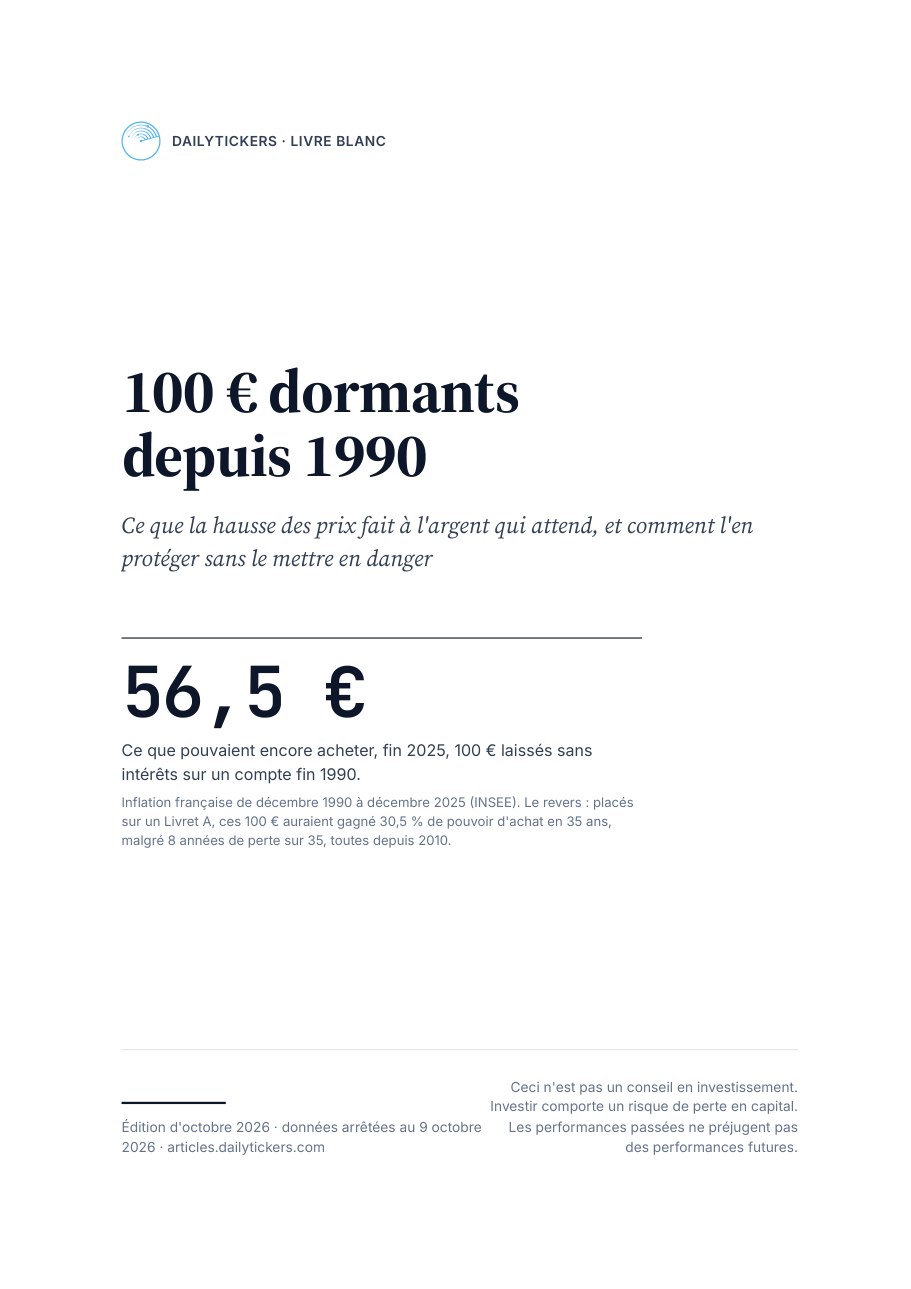
Ce qu'il montre
Cent euros rangés sans intérêts à la fin de 1990 n'achetaient plus, à la fin de 2025, que ce qu'achetaient 56,5 € trente-cinq ans plus tôt. Le livret protège les euros, pas toujours ce qu'ils achètent : depuis 2010, il a rapporté en moyenne un peu moins que la hausse des prix. Les actions, elles, protègent sur la durée, jamais sur l'année.
Le livre blanc range chaque euro selon le moment où l'on en aura besoin : un coussin sur les livrets, les projets proches à l'abri, le reste investi chaque mois, longtemps, dans un panier mondial. Il dit aussi les limites : les séries longues sont américaines, et seize années favorables aux actions ne sont pas une promesse.
Quelques chiffres
Chaque chiffre a été recalculé pour ce document à partir de sources publiques nommées : INSEE, Journal officiel, ACPR, rendements annuels publiés par Aswath Damodaran (NYU Stern), inflation américaine du Bureau of Labor Statistics, cours de clôture quotidiens.
Comment il est fait
Les données sont arrêtées au 9 octobre 2026 ; les taux, plafonds et règles fiscales sont ceux en vigueur au 13 octobre 2026 et changent chaque année. Le texte a été écrit avec l'aide d'une intelligence artificielle, sur des données vérifiées, puis relu pour les chiffres et la conformité par un agent d'intelligence artificielle que nous avons instruit ; aucun relecteur humain extérieur ne l'a relu.
Pour aller plus loin, la série gratuite Investir en bon père de famille, en cinq parties. Les taux des livrets qu'elle cite ont changé depuis sa publication : ceux en vigueur au 1er août 2026 sont dans le livre blanc.
Questions fréquentes
Est-ce gratuit ? Oui. Téléchargez-le, imprimez-le, partagez le lien.
Faut-il connaître la finance ? Non. Chaque mot est expliqué la première fois qu'il apparaît.
Pourquoi des chiffres américains ? Parce que ce sont les seules séries publiques qui couvrent près d'un siècle de krachs, de guerres et d'inflation. Le livre blanc dit ce que cela implique pour un épargnant européen.