Pour qui, pour quoi
Pour celui qui a vu passer un fonds « ×3 » sur le Nasdaq et se demande pourquoi il ne fait pas trois fois l'indice. Pour celui qui en détient déjà un et veut savoir ce qu'il peut perdre dans un krach. Pour celui qui cherche une règle pour s'en servir sans se ruiner, et veut connaître ses limites avant de s'y fier.
Dix pages, une idée par section : la promesse quotidienne, la fuite qui ronge le fonds quand le marché s'agite, un siècle de krachs rejoué jour par jour, ce qu'un Européen peut réellement acheter, et une règle de tendance testée sur trente-huit ans puis sur un siècle.
Les six parties
- 1Trois fois l'indice, sauf quand ça compteCe que promet un fonds ×3, ce qu'on croit acheter, ce que les fonds réels ont rapporté.
- 2L'idée reçue : un ×3, c'est trois fois l'indiceLa fuite qui ronge le fonds quand le marché s'agite, et la baisse d'un tiers qui efface tout.
- 3La preuve : un siècle de krachs1929, 2000, 2020 rejoués jour par jour sur l'indice multiplié par deux et par trois.
- 4La limite : pourquoi ces fonds ont l'air si bonsDes historiques nés au meilleur moment, et ce qu'un particulier européen peut acheter.
- 5Une règle qui a réduit la casse, et ses limitesTenir le ×3 seulement au-dessus de la moyenne des 200 dernières séances : ce qu'elle a donné, et trois raisons de ne pas s'y fier.
- 6Si vous y allez quand mêmeCinq règles de conduite, présentées comme telles : elles ne sont pas testées et ne garantissent rien.
Quelques chiffres du livre blanc
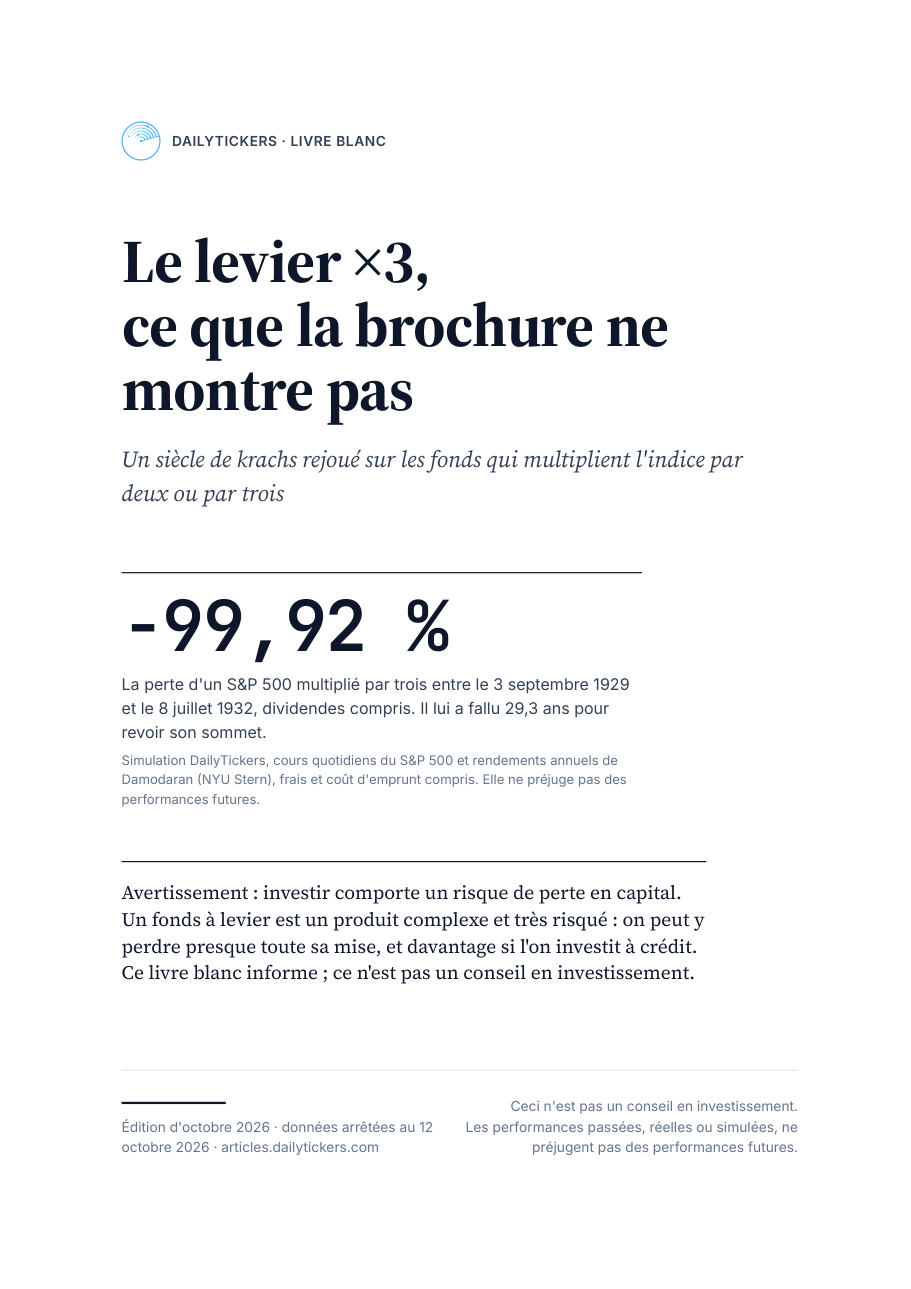
Simulations quotidiennes avec frais et coût d'emprunt, et cours réels des fonds, arrêtés au 12 octobre 2026. Chaque rendement est donné avec son pire recul.
Comment il a été fait
Les fonds ×2 américains existent depuis 2006, les fonds ×3 depuis novembre 2008 ; avant, leur règle est rejouée jour par jour sur les cours de l'indice, avec des frais de 0,95 % par an et le coût de l'argent emprunté au taux des bons du Trésor américains. Les dividendes d'avant 1988 et les taux d'avant 1960 sont reconstitués à partir des rendements annuels d'Aswath Damodaran (NYU Stern). Sur les années où les vrais fonds existent, la simulation explique au moins 99 % de leurs variations quotidiennes ; mais sur le S&P 500, le vrai fonds ×3 a fait 1,8 point de moins par an qu'elle, si bien que les chiffres simulés sont plutôt flatteurs. Les décisions se prennent à la clôture et s'exécutent à la clôture suivante.
Le texte a été écrit avec l'aide d'une intelligence artificielle, sur ces données, puis contrôlé par des vérifications automatiques (chiffres, jargon, avertissements) et relu pour la conformité. Aucun relecteur humain extérieur ne l'a relu : vos remarques serviront à la prochaine édition.
Questions fréquentes
Est-ce gratuit ? Oui. Téléchargez-le, imprimez-le, partagez le lien.
Le livre blanc recommande-t-il un fonds ? Non. Les fonds américains cités servent pour leur historique et ne sont en général pas accessibles aux particuliers de l'Union européenne ; le fonds européen cité l'est à titre d'exemple.
Pour aller plus loin ? La partie 5 de la série « Trader les ETF » détaille la remise à zéro quotidienne et les options sur fonds indiciels : ETF à levier, inversés et options.