Activité
Amazon réunit commerce en ligne, services aux vendeurs, publicité, abonnements et AWS. Le 10-Q T2 distingue l’Amérique du Nord, l’international et AWS : le cloud apporte une part plus forte du résultat opérationnel que sa part des ventes. Cette diversification réduit la dépendance à une seule activité, mais concentre aussi le débat sur l’intensité des investissements technologiques.
La lecture utile pour un particulier est double : la croissance AWS dépend de l’usage des clients et des contrats à long terme, tandis que le commerce dépend des prix, de la vitesse de livraison et des coûts de traitement. La croissance observée n’est donc pas une garantie que la marge consolidée suivra la même trajectoire.
Le 10-Q souligne aussi le coût de cette architecture : le capex T2 atteint 53,1 Md$ et le FCF sur douze mois devient négatif. L’investisseur ne peut pas assimiler ce flux à du cash discrétionnaire, car dette, acquisitions et autres engagements restent hors de cette simplification. Le 10-Q indique 28,7 Md$ investis au S1 puis, après le 30 juin, les 21,3 Md$ restants de l’engagement OpenAI, portant le financement constaté à 50 Md$; ce fait remplace l’ancien scénario hypothétique de 50 Md$.
Segments
| Segment | Revenus | % du total | Description |
|---|
| Amérique du Nord | 116,177 Md$ | 57,9% | Ventes T2; résultat opérationnel 9,123 Md$. |
| International | 42,197 Md$ | 21,0% | Ventes T2; résultat opérationnel 1,717 Md$. |
| AWS | 42,232 Md$ | 21,1% | Ventes T2; résultat opérationnel 16,621 Md$. |
Couverture des sources| Facette | État | Lecture retenue |
|---|
| État de marché | Disponible | Clôture de référence |
| Instrument | Disponible | Identité AMZN |
| Barres quotidiennes | Disponible | Rendements et niveaux |
| Technique quotidienne | Disponible | Indicateurs datés |
| Fondamentaux | Partiel | Périodes parfois absentes |
| Résultats | Disponible | 10-Q et Exhibit 99.1 |
| Réactions résultats | Partiel | Contexte non causal |
| Guidance | Disponible | Ventes et OI T3 |
| Analystes | Disponible | Snapshot secondaire |
| Options | Disponible | Contexte seulement |
| Options inhabituelles | Partiel | Pas d’intention attribuée |
| Short interest | Partiel | Pas de squeeze |
| Coût emprunt | Partiel | Secondaire |
| FINRA | Partiel | Pas de dark pool |
| Initiés | Partiel | Couverture insuffisante |
| Détenteurs | Partiel | Snapshot secondaire |
| SEC | Disponible | Primaires hashés |
| Actions corporate | Disponible | Filing 9 septembre |
| Calendrier | Partiel | Date fournisseur non confirmée |
| Pairs et OLS | Partiel | Séries complètes seulement |
| Contexte comparables | Disponible | Canaux conditionnels |
| Régime | Disponible | Non causal |
| Sentiment/tendances | Indisponible | Aucun substitut |
Historique des résultats
| Trimestre | BPA publié | BPA attendu | Surprise | Revenus |
|---|
| 3Q2025 | $1.95 | $1.56 | 25.2% | N/D — revenus détaillés dans le 10-Q |
| 4Q2025 | $1.95 | $1.96 | -0.5% | N/D — revenus détaillés dans le 10-Q |
| 1Q2026 | $2.78 | $1.65 | 68.2% | N/D — revenus détaillés dans le 10-Q |
| 2Q2026 | $5.75 | $1.83 | 215.0% | N/D — revenus détaillés dans le 10-Q |
Le 10-Q T2 rapporte 200,606 Md$ de ventes, 27,461 Md$ de résultat opérationnel et un BPA dilué de $5.75. Ce BPA comprend 53,415 Md$ d’autres produits, dont 50,486 Md$ de réévaluations de sociétés privées; il ne doit donc pas être annualisé comme capacité opérationnelle. La guidance T3 vise 197–202 Md$ de ventes, soit +9% à +12% sur un an, et 22,5–26,5 Md$ de résultat opérationnel. En excluant Prime Day des deux années, la croissance serait environ 400 pb plus élevée; l’effet FX défavorable est d’environ 80 pb. Ces effets de base ne promettent pas une marge. Les données fournisseur indiquent trois surprises positives sur quatre trimestres; après le léger manque T4, les deux derniers trimestres (T1 et T2) forment une série de deux surprises positives. Ce snapshot du 12 septembre n’est pas une preuve de rendement futur. La date de résultats suivante n’est pas confirmée par l’émetteur dans les sources relues; la date officielle reste indisponible, et l’estimation fournisseur ne doit pas être traitée comme un calendrier officiel. — Prochaine publication : Date non confirmée par l’émetteur — estimation fournisseur : 29 octobre 2026
Initiés et institutions
68.71%
Détention institutions
Couverture des initiés insuffisante : aucune inférence directionnelle.
Structure du capital et dilution
inconnu
Risque de dilution
Le 10-Q indique 10.903 milliards d’actions diluées pondérées au T2, contre 10.769 milliards basiques, soit 134 millions d’effet moyen lié aux awards. Ces moyennes trimestrielles ne sont pas un nombre d’actions pleinement dilué actuel. Le snapshot fournisseur indique 10.786 milliards d’actions courantes, avec période non précisée; il ne doit pas être confondu avec la moyenne diluée du 10-Q. Le 424B5 du 9 septembre est un prospectus préliminaire de quatre séries de dette senior sterling, avec montant, coupon, maturité et règlement non finalisés : il ne permet pas de conclure à une émission finalisée ni à une dilution actions. Le 8-K attribue 4 086 RSU à un administrateur comme rémunération à acquisition future; cela ne permet pas d’estimer une dilution courante. Une série primaire complète de dilution n’a pas été reconstruite.
Revue des dépôts SEC
Cinq documents primaires sont relus : 8-K T2, Exhibit 99.1, 10-Q, 424B5 et 8-K Item 5.02. Item 4 du 10-Q indique que les contrôles de disclosure sont effectifs et qu’aucun changement matériel de l’ICFR n’est intervenu au trimestre; c’est une déclaration de management intermédiaire, pas un audit annuel. Le document ne justifie aucune conclusion going concern à partir du silence des sources lues. Les conclusions de capital de septembre reposent sur le 424B5 et le 8-K Item 5.02, tous deux liés ci-dessous.
| Date | Formulaire | Accession | Conséquence du dépôt |
|---|
| 2026-07-30 | 8-K | 0001018724-26-000024 | Le 8-K joint le communiqué T2; les chiffres doivent être lus avec le 10-Q, qui sépare résultat opérationnel, résultat net et éléments hors exploitation non récurrents. |
| 2026-07-30 | EX-99.1 | 0001018724-26-000024 | Le communiqué T2 donne notamment l’OCF TTM de 161,4 Md$ et le FCF TTM de -7,6 Md$, contre +18,2 Md$ un an plus tôt; le FCF négatif ne vaut pas cash discrétionnaire. |
| 2026-07-31 | 10-Q | 0001018724-26-000026 | Le 10-Q décrit 200,606 Md$ de ventes, les segments AWS, Amérique du Nord et international, la guidance T3, les dépenses d’infrastructure, les réévaluations de sociétés privées et les contrôles de disclosure du trimestre. |
| 2026-09-09 | 424B5 | 0001104659-26-106115 | Le prospectus préliminaire porte sur quatre séries de dette senior sterling, avec montant, coupon, maturité et règlement non finalisés; il ne prouve ni émission réalisée ni dilution d’actions. |
| 2026-09-09 | 8-K Item 5.02 | 0001018724-26-000036 | Kevin R. Mandia rejoint le conseil et les comités Audit et Security; 4 086 RSU acquises en trois tranches constituent une rémunération, pas une opération de financement. |
Contrôles contradictoires
- Ne pas qualifier automatiquement un prospectus lié au CIK comme offre d’actions AMZN sans relire le titre, l’émetteur et les termes économiques.
- La couverture historique des initiés est partielle; absence de signal ne signifie pas absence de transaction.
- Le BPA T2 incorpore des réévaluations de sociétés privées et ne mesure pas seul la performance opérationnelle récurrente.
- La date de résultats du 29 octobre est une estimation fournisseur et reste à confirmer par Amazon.
Positions vendeuses
0.94%
Part du flottant vendue
Position courte modérée dans le snapshot; aucune thèse squeeze.
Options et dérivés
Échéance observée : 2026-09-14 Snapshot avant résultats
17 121
Intérêt ouvert calls
1.85
Ratio d’intérêt ouvert calls/puts
$255.00
Cours de paiement théorique minimal
19.7% (échéance 2026-09-14; cotations suspectes)
Volatilité implicite
Activité inhabituelle : Des signaux inhabituels existent dans la chaîne, mais n’identifient ni intention ni direction exploitable.
Analyse technique
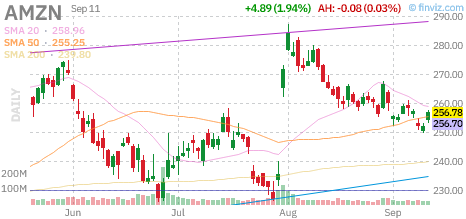
Lecture : Le cours $256.78 se situe sous l’EMA vingt séances $257.92 et proche de l’EMA cinquante séances $256.00. Le suivi historique conserve $256.00 comme zone et $246.20 comme stop, mais aucune nouvelle exécution n’est déclarée. Décision: attendre
| RSI (14) | 48.9 |
| EMA 20 | $257.92 |
| EMA 50 | $256.00 |
| EMA 200 | $244.40 |
| MACD | -0.838 |
| Signal | 0.272 |
| ATR (14) | $6.22 |
| Wyckoff | Transitionnel |
RSI 48.9
WATCH
Clôture certifiée au 11 septembre
Supports : $249.58
Résistances : $269.58
Configuration technique
Le cours $256.78 se situe sous l’EMA vingt séances $257.92 et proche de l’EMA cinquante séances $256.00. Le suivi historique conserve $256.00 comme zone et $246.20 comme stop, mais aucune nouvelle exécution n’est déclarée.
Rayon de propagation : qui bouge avec AMZN ?
À retenir : Les comparaisons ci-dessous associent liens économiques et mesures statistiques. Une corrélation ne démontre pas une causalité; les contradictions propres à chaque société restent déterminantes.
Régression OLS des rendements logarithmiques de chaque comparable sur ceux d’AMZN, après intersection stricte des séances complètes. Corrélation, bêta et R² sont descriptifs; ils ne démontrent ni dépendance économique ni causalité. Les séries avec séances manquantes restent visibles comme contexte, mais sans coefficient. Les rendements à cinq et vingt-et-une séances se terminent tous à la clôture de référence.
Clôture de référence : 2026-09-11 · Observation : 2026-09-12T18:01:53.695Z · Fenêtre : 17 mars au 11 septembre 2026; 124 rendements logarithmiques pour les seules séries complètes communes.
Cloud et publicité Ordre 1
Les budgets IA, cloud et publicité peuvent se transmettre au mix AWS, sans établir de causalité de cours.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
GOOGL
Leader | Plateforme cloud et publicité concurrente
Confiance élevée | 0.647 | 0.634 | 0.419 | 124 | -1.2% | -1.5% | La corrélation mesure une co-variation de rendements sur fenêtres communes, pas un transfert de clients entre clouds. | Résultats et dépenses IA propres à Alphabet peuvent contredire la lecture Amazon. |
META
Second ordre | Plateforme de publicité numérique
Confiance moyenne | 0.449 | 0.546 | 0.202 | 124 | +6.1% | +12.0% | Les budgets publicitaires peuvent influer sur le marché numérique, mais le lien avec AWS est indirect et conditionnel. | Les résultats publicitaires et les dépenses IA de Meta restent des événements propres. |
MSFT
Leader | Plateforme cloud concurrente
Confiance faible | INDISPONIBLE | INDISPONIBLE | INDISPONIBLE | INDISPONIBLE | -2.8% | +0.6% | Données de régression indisponibles car la série commune est incomplète; aucun coefficient n’est affiché. | Résultats Azure et décisions de capex de Microsoft constituent son risque propre. |
Commerce et place de marché Ordre 1
Les comparables commerce éclairent concurrence prix, trafic et coûts logistiques; ils ne sont pas des substituts comptables à Amazon.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
WMT
Pair direct | Distributeur omnicanal direct
Confiance moyenne | 0.048 | 0.037 | 0.002 | 124 | -1.2% | -7.6% | La concurrence sur prix et livraison peut peser sur les marges du commerce; la relation boursière reste descriptive. | Résultats de distribution et politique prix de Walmart peuvent diverger de ceux d’Amazon. |
EBAY
Pair direct | Place de marché de commerce en ligne
Confiance moyenne | 0.163 | 0.145 | 0.026 | 124 | +1.8% | +5.3% | Le modèle de marketplace donne un point de lecture sur vendeurs et demande, avec une exposition logistique différente. | Les volumes et commissions eBay sont spécifiques et peuvent invalider toute lecture sectorielle. |
SHOP
Second ordre | Fournisseur d’outils pour marchands
Confiance moyenne | 0.096 | 0.164 | 0.009 | 124 | -11.7% | -14.4% | Les dépenses des marchands forment un canal de second ordre vers l’écosystème commerce. | La croissance des abonnements et paiements Shopify est un risque événementiel propre. |
COST
Pair direct | Distributeur à adhésion comparable
Confiance faible | INDISPONIBLE | INDISPONIBLE | INDISPONIBLE | INDISPONIBLE | -2.2% | -4.7% | Données de régression indisponibles car la série commune est incomplète; le titre sert seulement au contexte concurrentiel. | Les ventes comparables et renouvellements Costco constituent des événements indépendants. |
Infrastructure et livraison Ordre 1
Le capex AWS influence la chaîne d’infrastructure, tandis que les volumes colis suivent plus indirectement le commerce.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
NVDA
Amont | Fournisseur amont d’infrastructure IA
Confiance moyenne | 0.237 | 0.258 | 0.056 | 124 | -4.4% | -2.6% | Les commandes d’infrastructure peuvent refléter le cycle IA, sans identifier Amazon comme client marginal. | Guidance datacenter et contraintes d’offre de Nvidia peuvent déplacer le titre indépendamment. |
ANET
Amont | Fournisseur réseau d’infrastructure
Confiance moyenne | 0.169 | 0.272 | 0.028 | 124 | +4.3% | -5.2% | Le réseau de datacenter est un canal amont plausible, mais la corrélation ne mesure pas une commande Amazon. | Les commandes cloud et la concentration clients d’Arista restent des risques propres. |
UPS
Aval | Opérateur aval de livraison
Confiance moyenne | 0.124 | 0.109 | 0.015 | 124 | -3.1% | -3.5% | Les volumes colis sont un indicateur aval du commerce; ils n’établissent pas la demande Amazon seule. | Tarification, coûts carburant et volumes propres à UPS peuvent contredire le canal. |
Panier de marché et commerce international Ordre 2
Le panier technologique et les acteurs internationaux cadrent le risque de marché ou de demande, sans résultats d’entreprise pour l’ETF.
| Ticker | Rôle | Corrélation | Bêta | R² | Obs. | 5 séances | 21 séances | Lecture | Risque propre |
|---|
QQQ
ETF / secteur | ETF de référence technologie et croissance
Confiance élevée | 0.401 | 0.245 | 0.161 | 124 | -0.4% | -1.2% | Un ETF capte le facteur panier; il ne publie pas de résultats propres et ne doit pas être lu comme un comparable opérationnel. | Risque de taux et de rotation du marché, sans calendrier de résultats corporate. |
JD
Second ordre | Place de marché chinoise de second ordre
Confiance moyenne | 0.291 | 0.271 | 0.085 | 124 | -2.5% | -14.4% | Le commerce chinois apporte un repère de demande internationale, avec une structure réglementaire distincte. | Réglementation et consommation en Chine sont des risques propres, non un signal Amazon. |
Scénarios de transmission
| Scénario | Déclencheur | Premier ordre | Second ordre | Confirmation | Contradiction |
|---|
| Haussier | AWS conserve une croissance élevée et le résultat opérationnel absorbe les dépenses d’infrastructure. | Les comparables cloud et amont peuvent confirmer un cycle d’investissement plus solide. | Le commerce et le panier technologique peuvent suivre, sans mesurer un transfert de demande Amazon. | Une mise à jour primaire montrant croissance AWS et discipline de coûts, suivie d’une clôture au-dessus du déclencheur historique. | Un résultat AWS solide avec capex ou cash-flow qui se dégrade invaliderait la lecture favorable. |
| Mixte | Les ventes progressent mais l’investissement et les éléments hors exploitation brouillent la qualité du BPA. | Les comparables commerce et cloud peuvent produire des rendements divergents malgré une corrélation historique. | QQQ peut refléter un facteur taux ou rotation sans donner de signal sur les marges Amazon. | Lecture du prochain dépôt séparant résultat opérationnel, autres produits et dépenses d’infrastructure. | Une corrélation positive ne prouve pas que les résultats d’un comparable expliquent Amazon. |
| Baissier | Capex, concurrence ou réglementation réduisent les attentes de marge ou créent un gap de résultats. | Les fournisseurs d’infrastructure et comparables commerce peuvent signaler un cycle moins favorable, sans causalité établie. | La rotation du panier technologique peut amplifier le mouvement de cours, indépendamment des résultats opérationnels. | Détérioration observée dans la guidance, le résultat opérationnel ou la trésorerie, plutôt qu’un seul repli de séance. | Un repli de cours seul ne démontre pas une dégradation fondamentale ou une rupture de la demande AWS. |
Contradictions
- La croissance AWS de 37% est constructive, mais le capex et le FCF TTM négatif imposent de vérifier la conversion économique.
- Le résultat net T2 est élevé, mais les réévaluations de sociétés privées empêchent de le lire comme bénéfice opérationnel récurrent.
Données manquantes ou non historiques
- MSFT et COST ont des séries communes incomplètes; aucun coefficient OLS n’est publié.
- Les données fondamentales fournisseur sont un snapshot courant dont certaines périodes ne sont pas fournies.
Analyse des risques
Profil de risque : Élevé
AWS accélère, mais la question pertinente est la conversion du capex en résultat opérationnel et trésorerie. Le bénéfice net T2 comporte un effet de réévaluation hors exploitation qui réduit son utilité comme ancrage de valorisation. Les risques ci-dessous sont des mécanismes et des signaux à suivre, pas des probabilités estimées.
- Le capex T2 atteint 53,1 Md$, contre 31,4 Md$ un an plus tôt; le S1 atteint 96,3 Md$.
- Le signal observable est l’évolution conjointe des dépenses technologiques, du résultat opérationnel AWS et du cash-flow au prochain dépôt.
La croissance du cloud ne suffit pas si l’infrastructure absorbe durablement le levier; éviter de poursuivre le cours avant ce test.
- Le résultat net T2 de 62,647 Md$ inclut 53,415 Md$ d’autres produits.
- Le 10-Q détaille 50,486 Md$ de réévaluations de sociétés privées, à séparer de l’exploitation.
Le BPA T2 ne peut pas servir seul de base de valorisation; comparer d’abord revenu, résultat opérationnel et composantes hors exploitation.
- Le 10-Q constate 50 Md$ financés pour l’engagement OpenAI : 28,7 Md$ au S1 puis 21,3 Md$ après le 30 juin.
- Capex, engagements IA et un dépôt peuvent modifier les anticipations de trésorerie et créer un gap qui traverse un stop théorique.
Le risque propre porte sur le financement et la conversion des investissements IA; attendre une preuve dans les flux et le résultat opérationnel.
Synthèse des risques
Cas contraire à la lecture AWS : malgré +37% de ventes AWS, le FCF TTM est de -7,6 Md$ contre +18,2 Md$ alors que l’OCF TTM atteint 161,4 Md$. Le BPA T2 est gonflé par 50,486 Md$ de réévaluations privées; le P/E GAAP de 20,66x n’est donc pas une valorisation normalisée. La guidance de résultat opérationnel T3, 22,5–26,5 Md$, se compare au T2 à 27,461 Md$ sans lisser la saisonnalité. Un stop théorique ne protège ni du gap, ni du spread ou slippage : le statut watch impose une confirmation observable et un budget de risque.
Score global
B
Amazon combine commerce, publicité et AWS. La note fondamentale B est de 72/100 (seuil B : 70–79) : qualité du business 28/35, croissance et mix 18/20, bilan 13/15, visibilité de valorisation 7/20, risque capital et gouvernance 6/10. Cette note fondamentale ne décide pas le watch : le statut watch est distinct et vient du déclencheur historique non reconquis. La fiche privilégie la qualité du résultat opérationnel et l’intensité capitalistique; le résultat net T2 n’est pas extrapolé.
Neutre
Points clés — Positifs
- AWS accélère selon le 10-Q.
- Le stop historique reste intact sur les barres certifiées.
- Les niveaux du dossier archivé sont préservés sans réécrire l’historique.
Points clés — Risques
- Le résultat net T2 ne doit pas être annualisé.
- Le déclencheur historique n’est pas reconquis.
- Capex et FCF imposent une lecture de conversion économique.
Règle de discipline
Attendre une confirmation observable plutôt que poursuivre une seule séance de rebond.